Domain akustisches-trauma.de kaufen?
Wir ziehen mit dem Projekt
akustisches-trauma.de um.
Sind Sie am Kauf der Domain
akustisches-trauma.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain akustisches-trauma.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
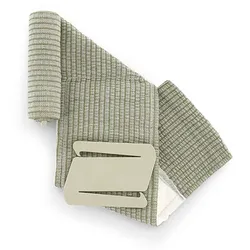
Hartmann Trauma-BandageUrsprünglich für das Militär entwickelt, jetzt auch für die private Notfallapotheke erhältlich »Was tun, wenn sich jemand eine stark blutende Wunde am Arm oder Bein ohne Verletzung einer Arterie zugezogen hat?« Tactical Gear hat die Trauma Bandage von Hartmann getestet. »Bei der Ausrüstung für Notfallmedizin hat sich in den letzten Jahren sehr viel getan. Produkte aus dem Bereich Militär sind mittlerweile auch im zivilen Leben angekommen, vor allem beim Rettungsdienst. Wer für private Zwecke vorsorgen will, sollte seine Hausapotheke entsprechend anpassen. Dazu gehört auch Verbandsmaterial, das stresssicher angewendet werden kann - wie die neue Trauma-Bandage von Hartmann. Wir haben die EDC-taugliche, besonders kompakte Zehn-Zentimeter-Variante getestet. Stress und Hektik übertragen sich auch auf den Verletzten. Die Trauma-Bandage von Hartmann bietet in solchen Situationen viele Vorteile: Sie vereint Wundauflage, belastbares Material, Druckverband und sichere, stressfreie Handhabung in einem Produkt. Die Bandage wird in einer stabilen Aluminiumfolie geliefert, der Inhalt ist vakuumiert, staub- und wasserdicht und bleibt auch unter ungünstigen Bedingungen steril. Der Druckapplikator ist eine entscheidende Verbesserung gegenüber normalen Verbänden Ist man allein, lässt sich die Trauma-Bandage auch selbst an den Arm anlegen. Zu diesem Zweck gibt es am Anfang eine Schlaufe, durch die der Arm durchgeführt wird. Selbstverständlich lässt sich der Druckverband auch an Beinen und vor allem am Kopf anwenden. Auch am Hals oder Oberkörper ist eine Verwendung je nach Verletzungsmuster möglich. Das Packmaß der Bandage ist so klein, dass sie zur Not auch in die Hosentasche passt. Angesichts des günstigen Preises sollte sie in keinem Erste-Hilfe-Set fehlen. Von der eierlegenden Wollmilchsau ist sie nicht mehr weit entfernt.« Deshalb vergibt Tactical Gear für die Trauma-Bandage auch 5 von 5 Sternen: sicheres und stressfreies Handling gutes Preis-Leistungs-Verhältnis guter Druckaufbau auf der Verletzung sehr kleines Packmaß staub- und wasserdichte Verpackung Der Notverband für extremste Bedingungen9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
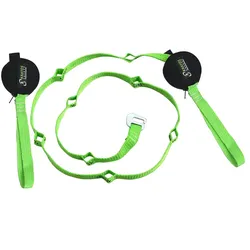
Anti-Trauma-GurtbandEinfach einzusetzen und ohne störanfällige Elemente Das Anti-Trauma-Gurtband von Kratos Safety® ist eine hochwirksame Lösung zur Linderung der negativen Auswirkungen von Hängetrauma, das speziell für den Einsatz mit Auffanggurten entwickelt wurde. Es wurde konzipiert, um Benutzern nach einem Absturz ein Höchstmaß an Sicherheit und Komfort zu bieten. Dieses Gurtband ist äußerst wirkungsvoll und lindert effektiv die Belastung durch längeres Hängen in einem Auffanggurt. Es trägt dazu bei, die Durchblutung in den Beinen aufrechtzuerhalten und damit das Risiko von Hängetrauma zu reduzieren. Trotz seiner Wirksamkeit ist das Anti-Trauma-Gurtband leicht und kompakt, sodass es die Bewegungsfreiheit des Benutzers bei der Arbeit nicht beeinträchtigt. Es lässt sich einfach mithilfe einer Stoffschlinge und einer Schlaufe am Auffanggurt anbringen und ist schnell einsatzbereit. Die Funktionsweise dieses Gurtbands ist einfach und zuverlässig, ohne störanfällige Elemente. Es gewährleistet eine schnelle und effektive Entlastung nach einem Absturz, sodass der Benutzer sicher und geschützt bleibt. Besonderheiten Reduzierung der negativen Auswirkungen des Hängens in einem Auffanggurt Beeinträchtigt nicht die Bewegungsfreiheit des Benutzers während der Arbeit Hilft, eine gute Durchblutung in den Beinen nach einem Absturz aufrechtzuerhalten Kann mithilfe einer Stoffschlinge und einer Schlaufe leicht am Auffanggurt befestigt werden Maximierte Sicherheit und Komfort für Benutzer bei Arbeiten in der Höhe Spezifikationen Größe: Universal Gewicht: 0,086 kg Bandmaterial: Polyester Schnallenmaterial: Stahl23,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ohrstöpsel gegen Lärm InnovaGoods CalgInnovaGoods macht es Ihnen leicht, Ihre persönliche Pflege zu einer Priorität zu machen, für die es keine Ausreden gibt. Hier finden Sie die besten Neuheiten in Sachen Schönheit, Entspannung und Wohlbefinden! Ein gutes Beispiel dafür sind die Anti-Geräusch-Stöpsel Calg InnovaGoods ! Entdecken Sie eine große Auswahl an Qualitätsprodukten, die sich durch ihre Funktionalität, Effizienz und ihr innovatives Design auszeichnen.Ergonomisches , modernes und innovativesDesign - Perfekte Passform, für alle Ohren geeignet.- Wiederverwendbar, langlebig, flexibel, unauffällig.- Ideal für Menschen mit akustischer Sensibilität.- 4 anpassbare Kissen in 2 Größen,waschbar- 2 große Ohrpolster (L) + 2 kleine Ohrpolster (S).- Sie reduzieren Lärm und Lärmbelästigung- Sie bewahren das Hörerlebnis und die Klangqualität.- Klare und fließende Kommunikation und Zuhören ohne Isolation- Praktisch und einfach zu verwenden, leicht zu transportieren und zu verstauen.- Das Set besteht aus 2 Stöpseln, 4 Ohr...31,00 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
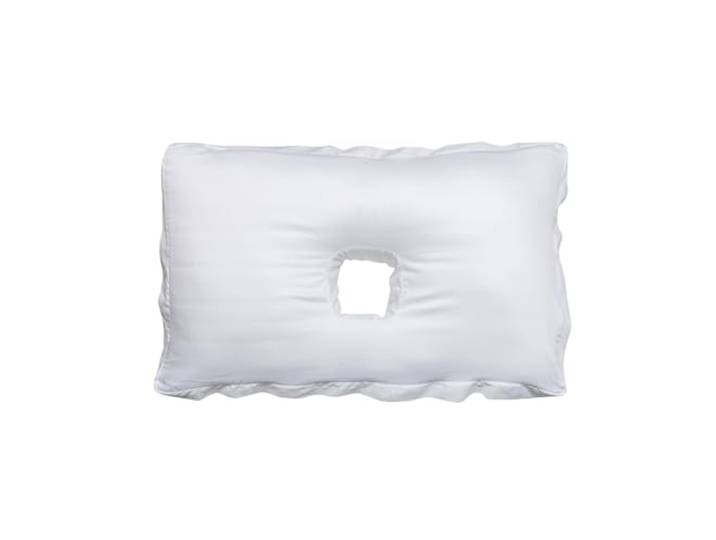
Original Ohrenkissen mit Loch V2, bei CNH-Schmerzen am Ohr, aus UK Wieder auf der wunden Seite schlafen, ohne Knorpel zu drücken. Lindert CNH, Ohr-Piercings, Tinnitus, Kopfhörer-Druck.Original Ohrenkissen mit Loch V2, bei CNH-Schmerzen am Ohr, aus UK Wieder auf der wunden Seite schlafen, ohne Knorpel zu drücken. Lindert CNH, Ohr-Piercings, Tinnitus, Kopfhörer-Druck.. Hergestellt in Liverpool, UK: handgenäht in unserer eigenen Werkstatt, mit einem Bezug aus Bio-Baumwolle und hypoallergener Füllung. Keine Auslagerung, keine Abkürzungen. Und ein echter Mensch ist für Sie da, wenn Sie eine Frage haben. [Ohrenkissen] Ideal zum Schlafen mit Ohrsteckern, zur Linderung von CNH, sowie für Ohrstöpsel, Kopfhörer und Hörgeräte. Tausende von Kundinnen und Kunden haben echte Erleichterung gefunden und schlafen wieder entspannt auf der Seite. [Verstellbar] Füllung lässt sich über den YKK-Reißverschluss entnehmen oder hinzufügen, um die ideale Höhe und Festigkeit für dich einzustellen. Die meisten finden ihr perfektes Niveau innerhalb weniger Nächte. [Hypoallergen] Gefüllt mit Spiralfaser aus Yorkshire. Kühler als Memory-Schaum, geruchsneutral und schonend für Allergiker. [Kühlend und hygienisch] Wird mit einem OEKO-TEX-zertifizierten Kissenbezug aus Bio-Baumwollsatin geliefert. Das Ohrloch geht komplett durch das Kissen, sodass die Luft beim Schlafen frei zirkulieren kann. Farbe:Weiß104,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Hartmann Trauma-BandageUrsprünglich für das Militär entwickelt, jetzt auch für die private Notfallapotheke erhältlich »Was tun, wenn sich jemand eine stark blutende Wunde am Arm oder Bein ohne Verletzung einer Arterie zugezogen hat?« Tactical Gear hat die Trauma Bandage von Hartmann getestet. »Bei der Ausrüstung für Notfallmedizin hat sich in den letzten Jahren sehr viel getan. Produkte aus dem Bereich Militär sind mittlerweile auch im zivilen Leben angekommen, vor allem beim Rettungsdienst. Wer für private Zwecke vorsorgen will, sollte seine Hausapotheke entsprechend anpassen. Dazu gehört auch Verbandsmaterial, das stresssicher angewendet werden kann - wie die neue Trauma-Bandage von Hartmann. Wir haben die EDC-taugliche, besonders kompakte Zehn-Zentimeter-Variante getestet. Stress und Hektik übertragen sich auch auf den Verletzten. Die Trauma-Bandage von Hartmann bietet in solchen Situationen viele Vorteile: Sie vereint Wundauflage, belastbares Material, Druckverband und sichere, stressfreie Handhabung in einem Produkt. Die Bandage wird in einer stabilen Aluminiumfolie geliefert, der Inhalt ist vakuumiert, staub- und wasserdicht und bleibt auch unter ungünstigen Bedingungen steril. Der Druckapplikator ist eine entscheidende Verbesserung gegenüber normalen Verbänden Ist man allein, lässt sich die Trauma-Bandage auch selbst an den Arm anlegen. Zu diesem Zweck gibt es am Anfang eine Schlaufe, durch die der Arm durchgeführt wird. Selbstverständlich lässt sich der Druckverband auch an Beinen und vor allem am Kopf anwenden. Auch am Hals oder Oberkörper ist eine Verwendung je nach Verletzungsmuster möglich. Das Packmaß der Bandage ist so klein, dass sie zur Not auch in die Hosentasche passt. Angesichts des günstigen Preises sollte sie in keinem Erste-Hilfe-Set fehlen. Von der eierlegenden Wollmilchsau ist sie nicht mehr weit entfernt.« Deshalb vergibt Tactical Gear für die Trauma-Bandage auch 5 von 5 Sternen: sicheres und stressfreies Handling gutes Preis-Leistungs-Verhältnis guter Druckaufbau auf der Verletzung sehr kleines Packmaß staub- und wasserdichte Verpackung Der Notverband für extremste Bedingungen9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anti-Trauma-GurtbandEinfach einzusetzen und ohne störanfällige Elemente Das Anti-Trauma-Gurtband von Kratos Safety® ist eine hochwirksame Lösung zur Linderung der negativen Auswirkungen von Hängetrauma, das speziell für den Einsatz mit Auffanggurten entwickelt wurde. Es wurde konzipiert, um Benutzern nach einem Absturz ein Höchstmaß an Sicherheit und Komfort zu bieten. Dieses Gurtband ist äußerst wirkungsvoll und lindert effektiv die Belastung durch längeres Hängen in einem Auffanggurt. Es trägt dazu bei, die Durchblutung in den Beinen aufrechtzuerhalten und damit das Risiko von Hängetrauma zu reduzieren. Trotz seiner Wirksamkeit ist das Anti-Trauma-Gurtband leicht und kompakt, sodass es die Bewegungsfreiheit des Benutzers bei der Arbeit nicht beeinträchtigt. Es lässt sich einfach mithilfe einer Stoffschlinge und einer Schlaufe am Auffanggurt anbringen und ist schnell einsatzbereit. Die Funktionsweise dieses Gurtbands ist einfach und zuverlässig, ohne störanfällige Elemente. Es gewährleistet eine schnelle und effektive Entlastung nach einem Absturz, sodass der Benutzer sicher und geschützt bleibt. Besonderheiten Reduzierung der negativen Auswirkungen des Hängens in einem Auffanggurt Beeinträchtigt nicht die Bewegungsfreiheit des Benutzers während der Arbeit Hilft, eine gute Durchblutung in den Beinen nach einem Absturz aufrechtzuerhalten Kann mithilfe einer Stoffschlinge und einer Schlaufe leicht am Auffanggurt befestigt werden Maximierte Sicherheit und Komfort für Benutzer bei Arbeiten in der Höhe Spezifikationen Größe: Universal Gewicht: 0,086 kg Bandmaterial: Polyester Schnallenmaterial: Stahl23,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Ohrstöpsel gegen Lärm InnovaGoods CalgInnovaGoods macht es Ihnen leicht, Ihre persönliche Pflege zu einer Priorität zu machen, für die es keine Ausreden gibt. Hier finden Sie die besten Neuheiten in Sachen Schönheit, Entspannung und Wohlbefinden! Ein gutes Beispiel dafür sind die Anti-Geräusch-Stöpsel Calg InnovaGoods ! Entdecken Sie eine große Auswahl an Qualitätsprodukten, die sich durch ihre Funktionalität, Effizienz und ihr innovatives Design auszeichnen.Ergonomisches , modernes und innovativesDesign - Perfekte Passform, für alle Ohren geeignet.- Wiederverwendbar, langlebig, flexibel, unauffällig.- Ideal für Menschen mit akustischer Sensibilität.- 4 anpassbare Kissen in 2 Größen,waschbar- 2 große Ohrpolster (L) + 2 kleine Ohrpolster (S).- Sie reduzieren Lärm und Lärmbelästigung- Sie bewahren das Hörerlebnis und die Klangqualität.- Klare und fließende Kommunikation und Zuhören ohne Isolation- Praktisch und einfach zu verwenden, leicht zu transportieren und zu verstauen.- Das Set besteht aus 2 Stöpseln, 4 Ohr...31,00 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Kompis, Martin: AudiologieAudiologie , Auch in der nunmehr 5. Auflage bleibt das Lehrbuch eingängig und kompakt in Struktur und Inhalt. Martin Kompis hat den Inhalt vollständig überarbeitet, aktualisiert und ergänzt. So ist unter anderem ein Abschnitt über das Richtungshören neu hinzugekommen, und die Kapitel über Hörgeräte und Cochlea Implantate wurden aktualisiert und dem Stand der Technik angepasst. Im Zusatzmaterial, das online in der Mediathek des Hogrefe Verlags zur Verfügung steht, finden Sie neben einer Audiometrie-Übungs-Software und zahlreichen Hörbeispielen fertige PowerPoint-Präsentationen mit sämtlichen Abbildungen und Tabellen des Buches zur didaktischen Nutzung im Unterricht. Martin Kompis präsentiert Audiologie als interdisziplinäres Wissensgebiet: Er richtet sein Buch gleichermaßen an Mit-arbeitende in Gesundheitsberufen, Studierende der Logopädie und der Medizin, an Ingenieur_innen und Hörgeräteakustiker_innen - kurzum an alle, die in Kontakt mit diesem -interessanten Feld treten. Anschaulich und in einer einfachen, verständlichen Form, vielfach unter Zuhilfenahme von Illustrationen und Grafiken, führt er die Leser_innen in die wichtigsten Grund-lagen und aktuellen Methoden der Audiologie ein. Behandelt werden u.a. folgende Themen: ¿Grundlagen der Akustik ¿Anatomie und Physiologie ¿Hörstörungen ¿Reinaudiometrie ¿Sprachaudiometrie ¿Tympanometrie ¿Otoakustische Emissionen ¿Auditorisch evozierte Potentiale ¿Hörgeräte ¿Cochlea Implantate Das Zusatzmaterial zu diesem Buch kann nach erfolgter Registrierung von der Hogrefe Website heruntergeladen werden. , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 5., überarbeitete und erweiterte Auflage 2022, Erscheinungsjahr: 20220711, Produktform: Kartoniert, Autoren: Kompis, Martin, Auflage: 22005, Auflage/Ausgabe: 5., überarbeitete und erweiterte Auflage 2022, Seitenzahl/Blattzahl: 264, Abbildungen: 97 Abbildungen, Keyword: Reintonaudiometrie; HNO; Sprachaudiometrie; Vertäubung; Tympanometrie; Gehör; Tinnitus; Störschall; otoakustische Emissionen; Hörgeräte; Methoden; Cochlea-Implantate, Fachschema: Gehör - Audiologie~Hören / Gehör~Gesundheitsberufe~Medizinalfachberufe~Hals-Nasen-Ohren-Heilkunde - HNO~Nase / Hals-Nasen-Ohren-Heilkunde~Otorhinolaryngologie~Krankenpflege~Pflege / Krankenpflege~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Medizinische Berufe~Sprachstörungen und Therapie~Fachkrankenpflege~Medical assistants / Physiciansâ assistants, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Audiologie, Otologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Verlag: Hogrefe AG, Länge: 222, Breite: 152, Höhe: 17, Gewicht: 442, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2453555, Vorgänger EAN: 9783456855530 9783456852829 9783456846293 9783456840611, Alternatives Format EAN: 9783456962450 9783456762456, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.