Domain akustisches-trauma.de kaufen?
Wir ziehen mit dem Projekt
akustisches-trauma.de um.
Sind Sie am Kauf der Domain
akustisches-trauma.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain akustisches-trauma.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
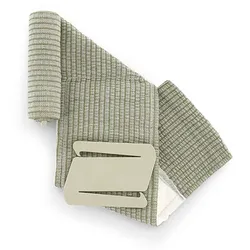
Hartmann Trauma-BandageUrsprünglich für das Militär entwickelt, jetzt auch für die private Notfallapotheke erhältlich »Was tun, wenn sich jemand eine stark blutende Wunde am Arm oder Bein ohne Verletzung einer Arterie zugezogen hat?« Tactical Gear hat die Trauma Bandage von Hartmann getestet. »Bei der Ausrüstung für Notfallmedizin hat sich in den letzten Jahren sehr viel getan. Produkte aus dem Bereich Militär sind mittlerweile auch im zivilen Leben angekommen, vor allem beim Rettungsdienst. Wer für private Zwecke vorsorgen will, sollte seine Hausapotheke entsprechend anpassen. Dazu gehört auch Verbandsmaterial, das stresssicher angewendet werden kann - wie die neue Trauma-Bandage von Hartmann. Wir haben die EDC-taugliche, besonders kompakte Zehn-Zentimeter-Variante getestet. Stress und Hektik übertragen sich auch auf den Verletzten. Die Trauma-Bandage von Hartmann bietet in solchen Situationen viele Vorteile: Sie vereint Wundauflage, belastbares Material, Druckverband und sichere, stressfreie Handhabung in einem Produkt. Die Bandage wird in einer stabilen Aluminiumfolie geliefert, der Inhalt ist vakuumiert, staub- und wasserdicht und bleibt auch unter ungünstigen Bedingungen steril. Der Druckapplikator ist eine entscheidende Verbesserung gegenüber normalen Verbänden Ist man allein, lässt sich die Trauma-Bandage auch selbst an den Arm anlegen. Zu diesem Zweck gibt es am Anfang eine Schlaufe, durch die der Arm durchgeführt wird. Selbstverständlich lässt sich der Druckverband auch an Beinen und vor allem am Kopf anwenden. Auch am Hals oder Oberkörper ist eine Verwendung je nach Verletzungsmuster möglich. Das Packmaß der Bandage ist so klein, dass sie zur Not auch in die Hosentasche passt. Angesichts des günstigen Preises sollte sie in keinem Erste-Hilfe-Set fehlen. Von der eierlegenden Wollmilchsau ist sie nicht mehr weit entfernt.« Deshalb vergibt Tactical Gear für die Trauma-Bandage auch 5 von 5 Sternen: sicheres und stressfreies Handling gutes Preis-Leistungs-Verhältnis guter Druckaufbau auf der Verletzung sehr kleines Packmaß staub- und wasserdichte Verpackung Der Notverband für extremste Bedingungen9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
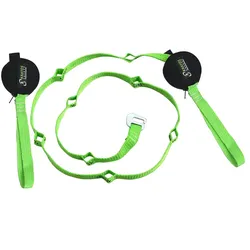
Anti-Trauma-GurtbandEinfach einzusetzen und ohne störanfällige Elemente Das Anti-Trauma-Gurtband von Kratos Safety® ist eine hochwirksame Lösung zur Linderung der negativen Auswirkungen von Hängetrauma, das speziell für den Einsatz mit Auffanggurten entwickelt wurde. Es wurde konzipiert, um Benutzern nach einem Absturz ein Höchstmaß an Sicherheit und Komfort zu bieten. Dieses Gurtband ist äußerst wirkungsvoll und lindert effektiv die Belastung durch längeres Hängen in einem Auffanggurt. Es trägt dazu bei, die Durchblutung in den Beinen aufrechtzuerhalten und damit das Risiko von Hängetrauma zu reduzieren. Trotz seiner Wirksamkeit ist das Anti-Trauma-Gurtband leicht und kompakt, sodass es die Bewegungsfreiheit des Benutzers bei der Arbeit nicht beeinträchtigt. Es lässt sich einfach mithilfe einer Stoffschlinge und einer Schlaufe am Auffanggurt anbringen und ist schnell einsatzbereit. Die Funktionsweise dieses Gurtbands ist einfach und zuverlässig, ohne störanfällige Elemente. Es gewährleistet eine schnelle und effektive Entlastung nach einem Absturz, sodass der Benutzer sicher und geschützt bleibt. Besonderheiten Reduzierung der negativen Auswirkungen des Hängens in einem Auffanggurt Beeinträchtigt nicht die Bewegungsfreiheit des Benutzers während der Arbeit Hilft, eine gute Durchblutung in den Beinen nach einem Absturz aufrechtzuerhalten Kann mithilfe einer Stoffschlinge und einer Schlaufe leicht am Auffanggurt befestigt werden Maximierte Sicherheit und Komfort für Benutzer bei Arbeiten in der Höhe Spezifikationen Größe: Universal Gewicht: 0,086 kg Bandmaterial: Polyester Schnallenmaterial: Stahl23,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **

Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
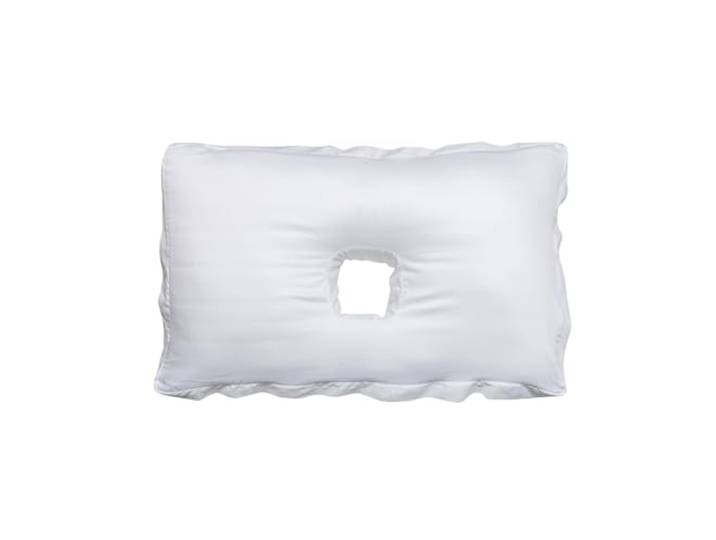
Original Ohrenkissen mit Loch V2, bei CNH-Schmerzen am Ohr, aus UK Wieder auf der wunden Seite schlafen, ohne Knorpel zu drücken. Lindert CNH, Ohr-Piercings, Tinnitus, Kopfhörer-Druck.Original Ohrenkissen mit Loch V2, bei CNH-Schmerzen am Ohr, aus UK Wieder auf der wunden Seite schlafen, ohne Knorpel zu drücken. Lindert CNH, Ohr-Piercings, Tinnitus, Kopfhörer-Druck.. Hergestellt in Liverpool, UK: handgenäht in unserer eigenen Werkstatt, mit einem Bezug aus Bio-Baumwolle und hypoallergener Füllung. Keine Auslagerung, keine Abkürzungen. Und ein echter Mensch ist für Sie da, wenn Sie eine Frage haben. [Ohrenkissen] Ideal zum Schlafen mit Ohrsteckern, zur Linderung von CNH, sowie für Ohrstöpsel, Kopfhörer und Hörgeräte. Tausende von Kundinnen und Kunden haben echte Erleichterung gefunden und schlafen wieder entspannt auf der Seite. [Verstellbar] Füllung lässt sich über den YKK-Reißverschluss entnehmen oder hinzufügen, um die ideale Höhe und Festigkeit für dich einzustellen. Die meisten finden ihr perfektes Niveau innerhalb weniger Nächte. [Hypoallergen] Gefüllt mit Spiralfaser aus Yorkshire. Kühler als Memory-Schaum, geruchsneutral und schonend für Allergiker. [Kühlend und hygienisch] Wird mit einem OEKO-TEX-zertifizierten Kissenbezug aus Bio-Baumwollsatin geliefert. Das Ohrloch geht komplett durch das Kissen, sodass die Luft beim Schlafen frei zirkulieren kann. Farbe:Weiß102,57 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Hartmann Trauma-BandageUrsprünglich für das Militär entwickelt, jetzt auch für die private Notfallapotheke erhältlich »Was tun, wenn sich jemand eine stark blutende Wunde am Arm oder Bein ohne Verletzung einer Arterie zugezogen hat?« Tactical Gear hat die Trauma Bandage von Hartmann getestet. »Bei der Ausrüstung für Notfallmedizin hat sich in den letzten Jahren sehr viel getan. Produkte aus dem Bereich Militär sind mittlerweile auch im zivilen Leben angekommen, vor allem beim Rettungsdienst. Wer für private Zwecke vorsorgen will, sollte seine Hausapotheke entsprechend anpassen. Dazu gehört auch Verbandsmaterial, das stresssicher angewendet werden kann - wie die neue Trauma-Bandage von Hartmann. Wir haben die EDC-taugliche, besonders kompakte Zehn-Zentimeter-Variante getestet. Stress und Hektik übertragen sich auch auf den Verletzten. Die Trauma-Bandage von Hartmann bietet in solchen Situationen viele Vorteile: Sie vereint Wundauflage, belastbares Material, Druckverband und sichere, stressfreie Handhabung in einem Produkt. Die Bandage wird in einer stabilen Aluminiumfolie geliefert, der Inhalt ist vakuumiert, staub- und wasserdicht und bleibt auch unter ungünstigen Bedingungen steril. Der Druckapplikator ist eine entscheidende Verbesserung gegenüber normalen Verbänden Ist man allein, lässt sich die Trauma-Bandage auch selbst an den Arm anlegen. Zu diesem Zweck gibt es am Anfang eine Schlaufe, durch die der Arm durchgeführt wird. Selbstverständlich lässt sich der Druckverband auch an Beinen und vor allem am Kopf anwenden. Auch am Hals oder Oberkörper ist eine Verwendung je nach Verletzungsmuster möglich. Das Packmaß der Bandage ist so klein, dass sie zur Not auch in die Hosentasche passt. Angesichts des günstigen Preises sollte sie in keinem Erste-Hilfe-Set fehlen. Von der eierlegenden Wollmilchsau ist sie nicht mehr weit entfernt.« Deshalb vergibt Tactical Gear für die Trauma-Bandage auch 5 von 5 Sternen: sicheres und stressfreies Handling gutes Preis-Leistungs-Verhältnis guter Druckaufbau auf der Verletzung sehr kleines Packmaß staub- und wasserdichte Verpackung Der Notverband für extremste Bedingungen9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anti-Trauma-GurtbandEinfach einzusetzen und ohne störanfällige Elemente Das Anti-Trauma-Gurtband von Kratos Safety® ist eine hochwirksame Lösung zur Linderung der negativen Auswirkungen von Hängetrauma, das speziell für den Einsatz mit Auffanggurten entwickelt wurde. Es wurde konzipiert, um Benutzern nach einem Absturz ein Höchstmaß an Sicherheit und Komfort zu bieten. Dieses Gurtband ist äußerst wirkungsvoll und lindert effektiv die Belastung durch längeres Hängen in einem Auffanggurt. Es trägt dazu bei, die Durchblutung in den Beinen aufrechtzuerhalten und damit das Risiko von Hängetrauma zu reduzieren. Trotz seiner Wirksamkeit ist das Anti-Trauma-Gurtband leicht und kompakt, sodass es die Bewegungsfreiheit des Benutzers bei der Arbeit nicht beeinträchtigt. Es lässt sich einfach mithilfe einer Stoffschlinge und einer Schlaufe am Auffanggurt anbringen und ist schnell einsatzbereit. Die Funktionsweise dieses Gurtbands ist einfach und zuverlässig, ohne störanfällige Elemente. Es gewährleistet eine schnelle und effektive Entlastung nach einem Absturz, sodass der Benutzer sicher und geschützt bleibt. Besonderheiten Reduzierung der negativen Auswirkungen des Hängens in einem Auffanggurt Beeinträchtigt nicht die Bewegungsfreiheit des Benutzers während der Arbeit Hilft, eine gute Durchblutung in den Beinen nach einem Absturz aufrechtzuerhalten Kann mithilfe einer Stoffschlinge und einer Schlaufe leicht am Auffanggurt befestigt werden Maximierte Sicherheit und Komfort für Benutzer bei Arbeiten in der Höhe Spezifikationen Größe: Universal Gewicht: 0,086 kg Bandmaterial: Polyester Schnallenmaterial: Stahl23,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Rittal Akustisches Element SG 2376.011Funktion=Dauerton/PulstonFarbe=schwarzBetriebsspannung bei AC 50 Hz=24 VBetriebsspannung bei AC 60 Hz=24 VBetriebsspannung bei DC=24 VSpannungsart=AC/DCTon einstellbar=jaSchutzart (IP)=IP65Lautstärke=102 dB68,56 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.